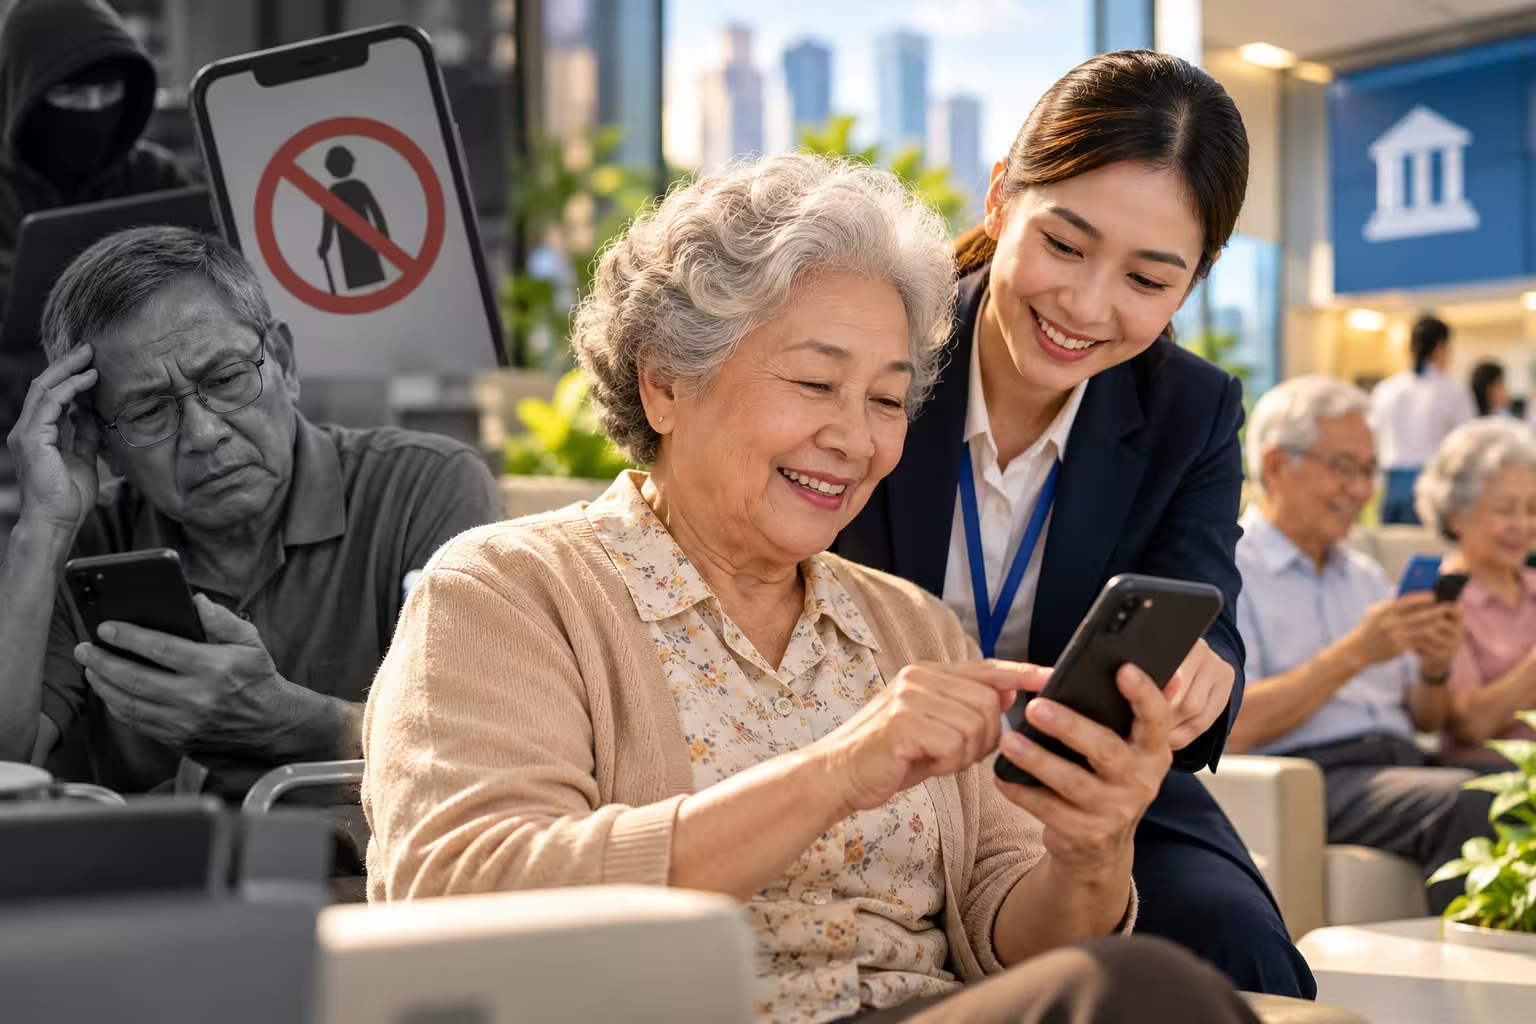
ธนาคารส่วนใหญ่คุ้นเคยกับการออกแบบผลิตภัณฑ์สำหรับวัยเกษียณที่เริ่มต้นราวอายุ 55-60 ปี แต่ข้อมูลจากกรมการปกครองระบุว่าไทยมีประชากรอายุ 75–90 ปี มากกว่า 3.4 ล้านคน นี่คือกลุ่มที่มีความต้องการเฉพาะ完全不同 ต้องการความสะดวกในการใช้จ่าย ต้องการความคุ้มครองอุบัติเหตุในชีวิตประจำวัน และต้องการผลิตภัณฑ์ที่ดูแลความสบายใจของทั้งผู้ถือบัตรและครอบครัว ธนาคารกรุงไทยเปิดตัว “บัตรเดบิตกรุงไทย สบายใจ” สำหรับผู้สูงวัยอายุ 75–90 ปี โดยผสานความสะดวกในการใช้จ่ายเข้ากับความคุ้มครองอุบัติเหตุ ครอบคลุมค่าเสียชีวิตจากอุบัติเหตุสูงสุด 1 ล้านบาท และค่ารักษาพยาบาลจากอุบัติเหตุสูงสุด 10,000 บาทต่อครั้ง ไม่จำกัดจำนวนครั้ง โดยไม่ต้องสำรองจ่ายในโรงพยาบาลที่ร่วมรายการ ผลิตภัณฑ์นี้สะท้อนแนวคิดว่าบัตรเดบิตไม่ได้เป็นเพียงช่องทางชำระเงิน แต่เป็นหลักประกันความอุ่นใจในชีวิตประจำวันที่ผู้สูงวัยต้องเผชิญความเสี่ยงได้ทุกเมื่อ
ในด้านการออม ธนาคารไทยเครดิตนำเสนอผลิตภัณฑ์ฝากประจำ “Happy Senior” สำหรับผู้ฝากอายุ 55 ปีขึ้นไป ให้ดอกเบี้ย 1.40% ต่อปี (ยกเว้นภาษี) เปิดบัญชีขั้นต่ำ 10,000 บาท ขณะที่ ธ.ก.ส. เปิดตัว “เงินฝากเกษียณมั่งคั่ง 2569” รับดอกเบี้ยทุกเดือนแบบขั้นบันไดเฉลี่ย 1.40% ต่อปี สำหรับผู้ฝากอายุ 50 ปีขึ้นไป ตัวเลขเหล่านี้อาจดูไม่สูงนักในสายตาคนวัยทำงาน แต่สำหรับผู้สูงวัยที่ต้องการความแน่นอนของกระแสเงินสดและความปลอดภัยของเงินต้น การออกแบบผลิตภัณฑ์ที่ให้ผลตอบแทนสม่ำเสมอจึงมีความหมายมากกว่าการไล่ล่าผลตอบแทนสูง ข้อมูลจากสภาพัฒน์คาดการณ์ว่ามูลค่าเศรษฐกิจจากสังคมสูงวัย (Silver Economy) จะเติบโตเป็น 3.5 ล้านล้านบาทในปี 2576 ตัวเลขนี้ชี้ว่าการออกแบบผลิตภัณฑ์สำหรับผู้สูงวัยไม่ใช่ตลาดเฉพาะกลุ่มอีกต่อไป แต่เป็นตลาดหลักที่ธนาคารต้องมีข้อเสนอที่ชัดเจน ตั้งแต่บัตรที่คุ้มครองอุบัติเหตุ เงินฝากที่ให้รายได้สม่ำเสมอ ไปจนถึงบริการช่วยเหลือฉุกเฉินและการเชื่อมต่อกับระบบสุขภาพ ธนาคารที่ยังคงออกแบบผลิตภัณฑ์โดยถือวัยทำงานเป็นศูนย์กลาง จะพลาดโอกาสมหาศาลในเศรษฐกิจที่ผู้สูงวัยคือกำลังซื้อหลัก ลิงก์ข้อมูลอ้างอิง: ThaiPublica — https://thaipublica.org/2026/08/ktb-sabaijai-debitcard/
ทั้งห้ามิติข้างต้นชี้ตรงกันว่าสังคมสูงวัยไม่ใช่โจทย์เดียวที่ภาคธนาคารต้องแก้ แต่เป็นชุดของโจทย์ที่เชื่อมโยงกัน ตั้งแต่สิทธิการเข้าถึงบริการ ภูมิคุ้มกันทางการเงิน การบริหารความมั่งคั่งข้ามรุ่น กำลังคนทักษะสูง ไปจนถึงการออกแบบผลิตภัณฑ์ที่ไม่จำกัดอายุของผู้ใช้ แต่ละโจทย์มีข้อมูล ตัวเลข และกรณีศึกษาที่จับต้องได้ ซึ่งธนาคารสามารถใช้เป็นฐานในการออกแบบยุทธศาสตร์ที่ตอบโจทย์ทั้งความสามารถในการทำกำไรและความรับผิดชอบต่อสังคมสูงวัยไปพร้อมกัน
Leave a Reply